Montants et durée de l'éco-PTZ
Le montant de l'éco-PTZ dépend du nombre de travaux réalisés et du type de parcours choisi. Le prêt est à taux zéro : aucun intérêt à rembourser, les intérêts étant pris en charge par l'État. Le capital emprunté est restitué par mensualités constantes sur la durée choisie.
| Type de travaux | Montant max | Durée max | Mensualité indicative |
|---|---|---|---|
| 1 action (ex : PAC seule ; 7 000 € pour des fenêtres seules) | Montant max15 000 € | Durée max15 ans | Mensualité (montant max)83 €/mois |
| 2 actions (ex : PAC + isolation des combles) | Montant max25 000 € | Durée max15 ans | Mensualité (montant max)139 €/mois |
| 3 actions ou plus | Montant max30 000 € | Durée max15 ans | Mensualité (montant max)167 €/mois |
| Rénovation globale ou éco-PTZ MaPrimeRénov' | Montant max50 000 € | Durée max20 ans | Mensualité (montant max)208 €/mois |
Qu'est-ce qu'une « action » ? Chaque catégorie de travaux compte pour une action : isolation de la toiture (par exemple des combles), des murs, des fenêtres et portes donnant sur l'extérieur (voir nos fenêtres PVC et notre article sur l'éco-PTZ pour changer ses fenêtres), des planchers bas, chauffage, chauffage ou eau chaude à énergie renouvelable. Une VMC n'est pas une action à elle seule : elle est financée avec un changement de chauffage, dans la même action, ou dans un éco-PTZ de rénovation globale (voir le prix d'une VMC double flux). Une PAC géothermique ou air-eau compte comme une action de chauffage ; la PAC air-air n'est pas finançable par l'éco-PTZ selon le guide des aides de l'Anah (ses aides : prix d'une climatisation réversible).
Bon à savoir : l'éco-PTZ classique finance les dépenses éligibles (fourniture et pose, dépose, études, travaux indissociables) dans la limite des plafonds. L'éco-PTZ MaPrimeRénov' finance le reste à charge après MaPrimeRénov'. Par exemple, si votre PAC coûte 12 000 € et qu'il vous reste 4 000 € à payer après MaPrimeRénov' et la prime CEE (dont le montant varie selon le fournisseur), ces 4 000 € peuvent être empruntés à taux zéro, soit environ 22 € par mois sur 15 ans. Les prix posés de référence sont détaillés dans notre guide du prix d'une pompe à chaleur, et le montage du prêt dans l'article financer une PAC avec l'éco-PTZ.
Conditions d'éligibilité
L'éco-PTZ est accessible à tous les propriétaires, sans condition de revenus. Les conditions portent sur le logement et les travaux.
Logement de plus de 2 ans
Le logement doit être achevé depuis plus de 2 ans à la date de début des travaux. C'est un seuil moins restrictif que MaPrimeRénov' (15 ans).
Résidence principale
Le logement doit être la résidence principale (occupé au moins 8 mois par an) ou destiné à l'être. Un bailleur doit le louer comme résidence principale.
Entreprise qualifiée RGE
Les travaux doivent être réalisés par un professionnel qualifié RGE, comme pour MaPrimeRénov'. Notre annuaire des artisans RGE recense les entreprises par ville et par métier.
Sans condition de revenus
Aucun plafond de revenus n'est requis. L'éco-PTZ est ouvert à tous les profils, y compris les ménages aisés.
Critères de performance technique
Les équipements doivent respecter les critères de performance minimaux définis par arrêté. L'éco-PTZ ne finance pas l'installation d'une chaudière au gaz.
Délai de réalisation : 3 ans
Les travaux doivent être réalisés dans un délai de 3 ans à compter de la date d'émission du prêt.
Éco-PTZ MaPrimeRénov' : la version simplifiée
L'éco-PTZ MaPrimeRénov' est une variante simplifiée pour les ménages qui bénéficient de MaPrimeRénov'. Son principe : la notification d'octroi de l'Anah (ou une attestation de reste à charge) remplace les devis, et la banque n'a pas à vérifier l'éligibilité des travaux, déjà instruite par l'Anah.
Il finance le reste à charge des travaux éligibles à MaPrimeRénov', par geste ou en rénovation d'ampleur, dans la limite de 50 000 €, avec une durée de remboursement pouvant aller jusqu'à 20 ans. Vous disposez de 6 mois après l'octroi de MaPrimeRénov' pour le débloquer en fournissant la notification : passé ce délai, la banque ne peut plus délivrer le prêt.
La banque reste libre d'accorder le prêt selon votre capacité de remboursement, comme pour tout crédit.
Conseil : demandez l'éco-PTZ MaPrimeRénov' à votre banque dès réception de la notification, pour respecter le délai de 6 mois. À titre de comparaison, un crédit classique à 5 % sur 15 ans coûterait environ 850 € d'intérêts pour 2 000 € empruntés et environ 2 100 € pour 5 000 €.
Banques partenaires de l'éco-PTZ
L'éco-PTZ n'est distribué que par les banques ayant signé une convention avec l'État. Voici la liste des principales banques partenaires en 2026. Toutes ne pratiquent pas le même empressement à proposer l'éco-PTZ : certaines sont très réactives, d'autres tentent de vous orienter vers un crédit classique (plus rentable pour elles).
Attention : certaines banques méconnaissent l'éco-PTZ ou tentent de le remplacer par un crédit travaux classique (avec intérêts). Insistez en citant l'article 244 quater U du Code Général des Impôts. Si votre banque refuse, vous pouvez faire la demande dans n'importe quelle autre banque partenaire, même si vous n'y êtes pas client.
Démarches et exemples chiffrés
Les démarches sont simples, surtout avec la version éco-PTZ MaPrimeRénov'.
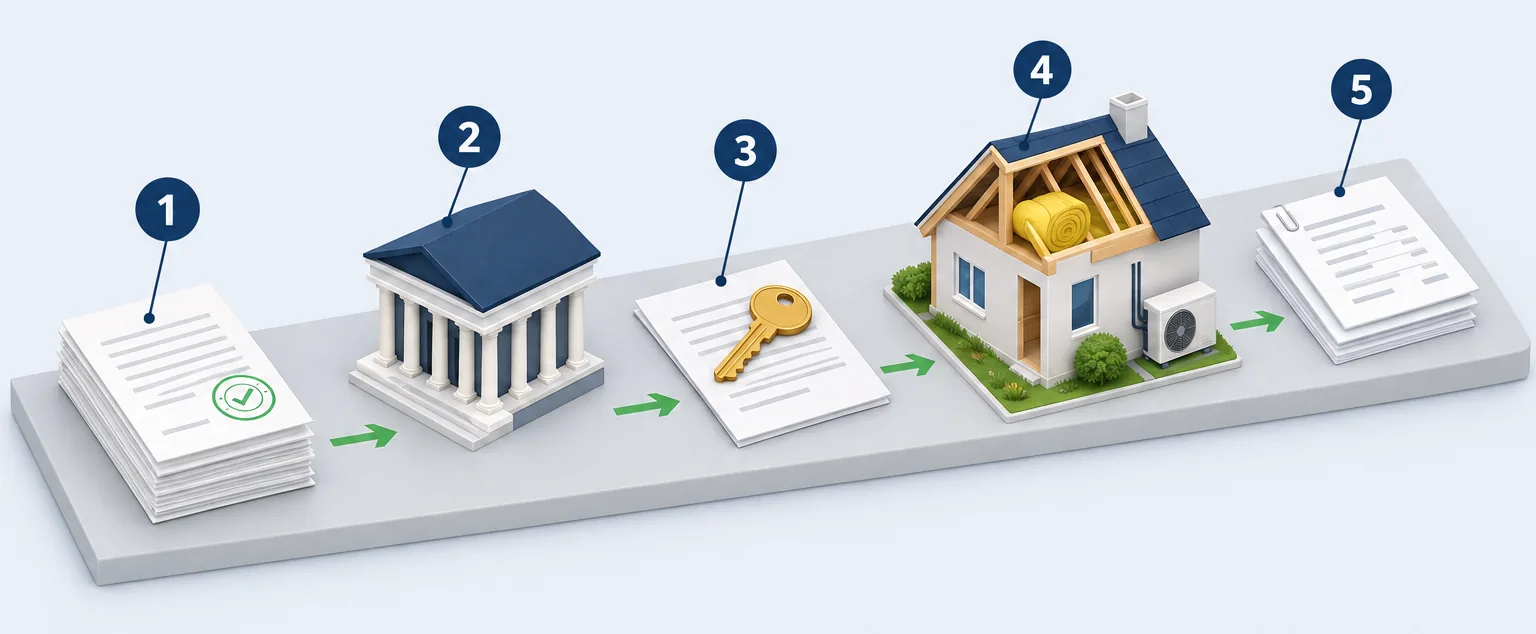
Éco-PTZ : les 5 étapes, du devis aux factures
- Devis : d'une entreprise RGE, pour une ou plusieurs actions (toiture, murs, fenêtres, planchers bas, chauffage, eau chaude) ; avec MaPrimeRénov', la notification d'octroi remplace les devis
- Banque : un établissement qui a signé une convention avec l'État ; il décide selon votre capacité de remboursement
- Offre de prêt : 15 000 € pour une action (7 000 € pour des fenêtres seules), 25 000 € pour deux, 30 000 € pour trois, 50 000 € en rénovation globale ou avec MaPrimeRénov', sans intérêts
- Travaux : à réaliser dans les 3 ans qui suivent l'octroi du prêt
- Factures : remises à la banque pour justifier les dépenses ; les fonds peuvent être versés au fil des travaux
Obtenir vos accords d'aides
Déposez d'abord votre dossier MaPrimeRénov' et signez votre accord CEE. L'éco-PTZ viendra financer le reste à charge.
Contacter votre banque
Présentez votre notification MaPrimeRénov' (éco-PTZ MaPrimeRénov') ou le formulaire « emprunteur » avec les devis détaillés (éco-PTZ classique).
Monter le dossier bancaire
La banque vérifie votre solvabilité et les caractéristiques du prêt. Avec l'éco-PTZ MaPrimeRénov', elle n'a pas à revérifier l'éligibilité des travaux.
Déblocage des fonds
Les fonds sont versés en une ou plusieurs fois selon l'avancement des travaux. Vous disposez de 3 ans pour réaliser les travaux et justifier les dépenses.
Exemple : PAC air-eau pour un ménage modeste
Mensualité éco-PTZ : environ 28 €/mois sur 15 ans, sans intérêts (un crédit classique à 5 % sur 15 ans coûterait environ 2 100 € d'intérêts). Plafond MaPrimeRénov' + CEE pour un ménage modeste : 9 000 € (75 % de 12 000 €), respecté ici avec 7 000 €.
Autres aides financières
L'éco-PTZ est le complément idéal des autres aides. Découvrez les dispositifs cumulables, ou consultez notre panorama des aides à la rénovation énergétique.
Guides prix et travaux concernés
Sources
- Service-Public.fr, éco-prêt à taux zéro (F19905) : actions finançables, montants, durée, délai de 3 ans
- Anah, Les aides financières en 2026 (guide de septembre 2026) : écrêtement, règle des 14 jours CEE, éco-PTZ MaPrimeRénov', panne de chauffage